El sector digital español alcanza los 146.660 millones de euros y roza los 843.000 trabajadores. Detrás de los récords aparece una economía que gana tamaño más rápido que empresas, reduce inversión pública y todavía no convierte sus infraestructuras en suficiente autonomía y liderazgo tecnológico.
Tenemos dos formas de leer el último Barómetro de la Economía Digital de AMETIC. La primera conduce hacia una España que encadena cinco años de crecimiento, alcanza máximos de facturación y empleo, exporta más tecnología que nunca y dispone de algunas de las mejores infraestructuras digitales de Europa.
La segunda empieza justo después.
El negocio crece un 6,4%, pero el número de empresas apenas lo hace un 0,4%. Las exportaciones aumentan a doble dígito, pero España sigue comprando fuera más tecnología de la que vende. El país se acerca a los puestos de cabeza europeos en conectividad, mientras permanece mucho más atrás cuando se mide cuánto han transformado realmente sus empresas. Y la inversión pública empieza a descender precisamente cuando se aproxima el final del gran ciclo de fondos europeos.
Las dos lecturas son ciertas. Juntas cuentan mejor dónde se encuentra la economía digital española: ya no está intentando construir sus primeros cimientos, pero todavía debe demostrar qué actividad productiva, qué empresas y qué capacidad propia puede levantar sobre ellos.
Estas son siete claves para entenderlo.
1. El sector digital ya no busca despegar: busca ganar peso
La facturación alcanzó en 2025 los 146.660 millones de euros, un 6,4% más que el año anterior. Es el quinto ejercicio consecutivo de crecimiento y el mayor volumen registrado hasta ahora por AMETIC.
El sector digital no solo crece. Lo hace por encima del conjunto de la economía española y consolida una escala que empieza a situarlo lejos de la imagen de un ecosistema formado únicamente por startups, proyectos piloto y compañías emergentes.
También el comercio electrónico alcanzó otro máximo: 114.812 millones de euros, un 20,6% más. España encadena cinco años de crecimiento a doble dígito y prácticamente ha duplicado el volumen de transacciones online durante ese periodo.
Hasta ahí, la fotografía resulta inequívocamente positiva. El matiz aparece al observar qué actividades están produciendo ese crecimiento.
2. Más de la mitad del negocio ya está en el software y los servicios
Las Tecnologías de la Información facturaron 79.486 millones de euros, crecieron un 9,3% y aportaron el 54,2% de todo el mercado digital. Ningún otro bloque avanzó a un ritmo parecido.
Los Contenidos Digitales aumentaron un 5,2%, hasta los 20.850 millones. Las Comunicaciones crecieron un 3%, hasta los 30.305 millones. Telecom y Electrónica, el segmento más próximo a la fabricación de componentes, equipos y dispositivos, apenas progresó un 1%, hasta los 16.019 millones.
La economía digital española crece, por tanto, mucho más por lo que programa, integra, mantiene y presta como servicio que por lo que fabrica.
La diferencia no convierte un modelo en mejor que otro. Software, consultoría, cloud, inteligencia artificial o ciberseguridad generan actividad, empleo cualificado y capacidad exportadora. Pero sí resulta relevante en un momento en el que Europa habla de recuperar autonomía en semiconductores, electrónica, centros de datos y tecnologías estratégicas.
España está ensanchando rápidamente su capa de servicios digitales. Su capa industrial avanza bastante menos.
3. El negocio crece mucho más rápido que el tejido empresarial
El número de compañías tecnológicas se situó en 36.851, apenas un 0,4% más que el año anterior. La base empresarial prácticamente no se mueve mientras la facturación aumenta un 6,4%.
Algo parecido, aunque menos acusado, ocurre con el empleo. El sector alcanzó los 842.596 trabajadores y sumó un 2,4%, por debajo tanto del avance del negocio como del crecimiento del empleo total en España, que fue del 2,8%.
La lectura conjunta sugiere que el sector está ganando músculo dentro de las compañías que ya existen más que ampliando significativamente su base. Hay más actividad y más trabajadores, pero no muchas más empresas.
Eso puede indicar consolidación y mayor productividad. También recuerda uno de los problemas recurrentes de la economía tecnológica española: no basta con crear compañías. Hay que conseguir que sobrevivan, encuentren clientes, acumulen capacidades y alcancen una escala suficiente para competir fuera.
El reto ya no consiste únicamente en que nazcan más. Consiste en que algunas puedan hacerse grandes aquí.
4. España exporta más tecnología. El déficit también aumenta
Las exportaciones TIC crecieron un 10,5% y alcanzaron un máximo de 28.552 millones de euros. España vende fuera más software, consultoría, servicios cloud y soluciones digitales avanzadas.
Pero las importaciones también aumentaron, un 8,6%, hasta los 35.864 millones. Como el país parte de un volumen de compras exteriores mucho mayor, el déficit comercial empeoró un 1,7% y se situó en 7.312 millones.
La aparente contradicción se resuelve fácilmente: España está mejorando su capacidad para vender tecnología, pero su propia digitalización genera todavía más demanda de productos y servicios extranjeros. Cuanto más se digitaliza la economía, más visible se vuelve la dependencia sobre la que se está construyendo una parte de ese avance.

El problema aparece en los equipos, pero también en el cloud, los modelos de inteligencia artificial, las plataformas, los procesadores y las infraestructuras donde se almacenan y procesan los datos. Otro barómetro analizado por Conecta mostró que el 86% de los empresarios considera que Europa depende excesivamente de compañías tecnológicas extranjeras. Sin embargo, dos de cada tres españoles no conocen ninguna alternativa europea a los grandes servicios internacionales.
El Barómetro de AMETIC añade ahora una cifra económica a esa percepción: 7.312 millones de euros de déficit tecnológico.
5. El gran impulso público empieza a levantar el pie
La inversión tecnológica de las administraciones descendió un 7,2%, hasta los 6.018 millones de euros. El dato puede parecer una corrección después de varios años extraordinarios, pero marca una frontera importante.
La Administración General del Estado redujo su inversión un 5,7%. Las comunidades autónomas la recortaron un 21,8%. La contratación de software cayó un 21,9%, mientras los servicios tecnológicos, que continúan siendo el principal capítulo del gasto, descendieron un 2,2%.
Solo las entidades locales avanzaron en dirección contraria. Su inversión creció un 25,1%, impulsada por la digitalización de servicios municipales, la nube y la ciberseguridad.
Durante los últimos años, los fondos europeos ayudaron a comprar equipos, desplegar conectividad, financiar programas empresariales y modernizar administraciones. La siguiente etapa será menos agradecida estadísticamente y probablemente más difícil: mantener lo construido, conectar proyectos dispersos y comprobar qué inversiones siguen generando resultados cuando desaparece el estímulo extraordinario.
El dinero público ha ayudado a acelerar la digitalización. Ahora empieza la prueba de su continuidad.
6. España ha construido las carreteras digitales. Falta saber qué circulará por ellas
Pocas cifras resumen mejor la situación española. Según el indicador elaborado por AMETIC a partir de los datos de la Década Digital, España ocupa el segundo puesto europeo en infraestructuras digitales. Tiene una cobertura 5G del 99,2%, una conectividad avanzada y 587 nodos edge.
Cuando la medición desciende hasta la transformación digital de las empresas, cae al puesto decimotercero.
España ha construido una parte importante de las carreteras digitales, pero disponer de ellas no garantiza que todo el tejido empresarial sepa, pueda o necesite circular a la misma velocidad.
El país supera la media europea en uso empresarial de inteligencia artificial y analítica de datos, pero continúa rezagado en cloud. Las pymes han ganado intensidad digital, aunque muchas todavía encuentran dificultades para integrar tecnologías avanzadas, reorganizar procesos, gobernar sus datos o justificar inversiones cuyo retorno no es inmediato.
Es la paradoja digital que ya reflejaba el último diagnóstico de la Comisión Europea: España ha avanzado mucho en la construcción de las condiciones necesarias para transformarse, pero todavía debe convertirlas en empresas más productivas, tecnológicas y competitivas.
La infraestructura visible tampoco es la única que importa. Europa puede construir centros de datos, gigafactorías y capacidad de cómputo, pero el siguiente cuello de botella de la inteligencia artificial está apareciendo dentro de las propias empresas: sistemas heredados, datos fragmentados, arquitecturas incompatibles, seguridad y organizaciones que no fueron diseñadas para trabajar alrededor de la IA.
Tener tecnología disponible no equivale a haberse transformado con ella.
7. España mejora. Los demás también compiten
AMETIC sitúa a España en la séptima posición europea mediante su propio indicador construido a partir de los datos de la Década Digital. El país avanza un puesto, supera la media comunitaria y destaca especialmente en infraestructuras y servicios públicos digitales.
La perspectiva mundial rebaja el entusiasmo. España ocupa el puesto 25 del Network Readiness Index y pierde una posición pese a mejorar ligeramente su puntuación. No retrocede en términos absolutos. Retrocede porque otros avanzan más rápido.
También pierde dos posiciones en el componente relacionado con las personas, donde se miden la utilización de la tecnología y las capacidades de ciudadanos, empresas y administraciones. La advertencia resulta especialmente importante para un sector que ya supera el millón de especialistas TIC si se cuentan los profesionales tecnológicos empleados en el resto de actividades económicas.
La carrera digital no se gana alcanzando una cifra y conservándola. Se disputa mientras Estados Unidos concentra plataformas y capital, China levanta capacidad industrial y Europa intenta decidir en qué tecnologías necesita dejar de depender.
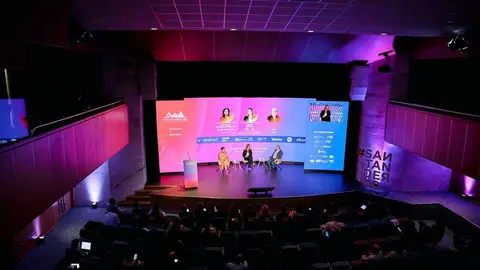
El último Santander40 dejó una conclusión parecida después de tres días de intervenciones. Como recogimos al analizar los patrones que aparecieron tras escuchar a sus 175 ponentes, España utiliza mucha tecnología, pero todavía tiene dificultades para transformarse con ella; quiere ganar soberanía mientras compra fuera buena parte de las capas que necesita; y genera empresas y conocimiento, pero busca capital, mercado y clientes capaces de acompañarlos hasta alcanzar escala.
El Barómetro de AMETIC pone números a esa contradicción.
España nunca había tenido un sector digital tan grande. La siguiente pregunta ya no es cuánto puede seguir creciendo, sino qué parte de ese crecimiento será capaz de controlar, convertir en industria y conservar dentro del país.